当升科技 北京锂电正极材料龙头的突围与挑战
在新能源电池产业链中,正极材料是决定电池性能与成本的核心环节。当升科技(股票代码:300073)作为一家总部位于北京的科技公司,自2010年上市以来,凭借在锂电正极材料领域的深耕,已成为国内乃至全球市场的重要参与者。本文将从企业概况、业务布局、财务表现及风险挑战四个方面,对当升科技进行系统分析。
一、企业概况:出身央企,聚焦正极
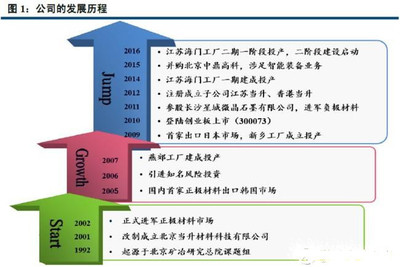
当升科技的前身是北京当升材料科技股份有限公司,成立于2001年,2010年在深交所创业板上市。公司控股股东为矿冶科技集团有限公司(国务院国资委直属央企),这一背景为其在技术研发、资源获取及政策支持方面提供了优势。
公司总部位于北京市,生产基地主要分布在江苏常州、江苏南通、四川攀枝花等地,形成“北京研发+外地制造”的格局。其核心业务为锂离子电池正极材料的研发、生产与销售,产品涵盖三元材料(NCM)、钴酸锂、锰酸锂及磷酸铁锂等,广泛应用于新能源汽车、储能及消费电子领域。
二、业务布局:多元产品与全球客户
- 产品结构:当升科技以高镍三元材料见长,Ni83、Ni88等系列产品已批量供应全球头部电池厂。公司通过收购常州当升等举措,加速布局磷酸铁锂及磷酸锰铁锂等低成本路线,以应对不同市场需求。
- 客户群体:公司客户覆盖中国、日本、韩国及欧美市场,包括SKI、LG化学、亿纬锂能、比亚迪等知名电池企业。海外客户占比持续提升,成为其业绩增长的重要引擎。
- 产能扩张:为匹配下游需求,当升科技持续扩产。截至2023年,其正极材料总产能已突破5万吨/年,并规划在欧洲、北美等地建设海外基地,以贴近国际客户。
三、财务表现:增长与波动并存
从财报数据看,当升科技营收与净利润呈现明显的周期性波动。2021-2022年,受益于新能源汽车爆发,公司净利润大幅增长;但2023年以来,受碳酸锂价格下跌、行业去库存等因素影响,业绩承压。
具体而言,2022年公司营收约212亿元,净利润约22亿元;2023年营收下滑至约150亿元,净利润约19亿元,但扣非后净利润降幅更大,反映出原材料价格波动对盈利能力的冲击。不过,公司毛利率维持在15%-20%左右,处于行业中等水平,显示出一定的成本控制能力。
四、风险与挑战:赛道拥挤与技术迭代
- 竞争加剧:正极材料行业格局分散,容百科技、巴莫科技、长远锂科等对手实力强劲,价格战与份额争夺激烈。当升科技需持续加大研发投入,以保持高镍产品的技术领先性。
- 原材料价格波动:碳酸锂、钴、镍等大宗商品价格剧烈波动,直接影响公司存货减值与利润空间。当升科技通过长协、套期保值等方式对冲风险,但难以完全规避。
- 技术路线变迁:磷酸铁锂回潮、钠离子电池崛起,以及固态电池等下一代技术,可能对现有三元体系形成替代威胁。当升科技已在固态电池正极材料方面开展合作研发,但产业化尚需时日。
作为北京科技公司中的新能源材料代表,当升科技凭借技术积淀与央企资源,在全球正极材料市场占据一席之地。面对行业竞争、价格波动与技术迭代,其能否持续突围,取决于产能释放节奏、客户拓展及新品研发进度。对于投资者而言,需密切关注其季度出货量、单吨盈利及海外项目进展,以评估长期价值。
最新产品